
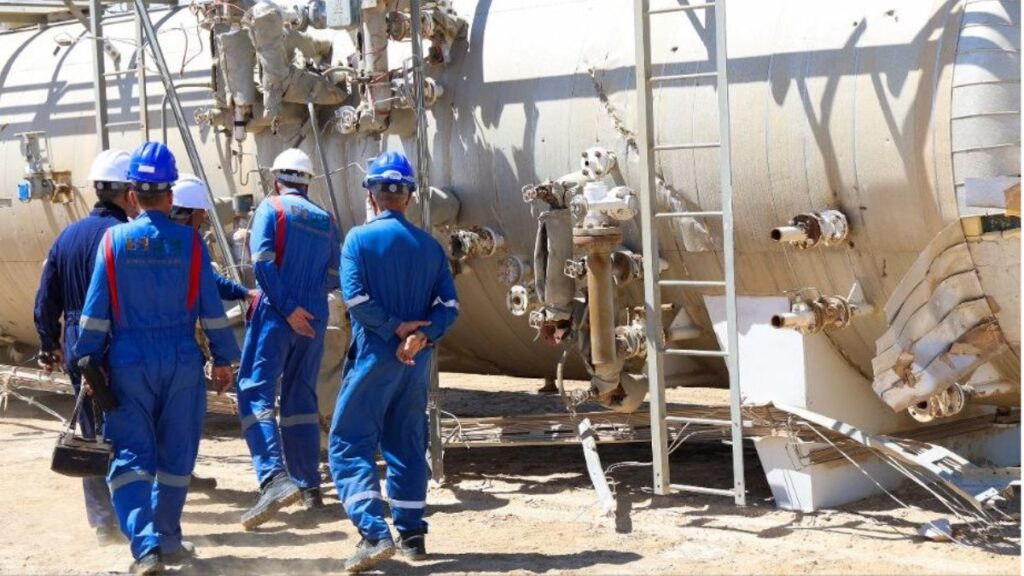

يشهد قطاع النفط في سوريا تراجعًا في مستويات الإنتاج خلال السنوات الأخيرة، نتيجة مجموعة من العوامل الاقتصادية والسياسية والأمنية التي أثرت في قدرة القطاع على الإنتاج والتطوير.
ووفقًا لبيانات المعهد البريطاني لبحوث الطاقة، بلغ متوسط الإنتاج نحو 34 ألف برميل يوميًا عام 2019، ثم ارتفع إلى 43 ألف برميل يوميًا خلال الأعوام 2020 و2021 و2022.
قبل أن يتراجع إلى 40 ألف برميل يوميًا في عام 2023، ويواصل انخفاضه إلى 35 ألف برميل يوميًا في عام 2024، ليصل إلى 34 ألف برميل يوميًا في عام 2025.
وأوضح الخبير الاقتصادي محمود عبد الكريم، لعنب بلدي، أن الأسباب المباشرة لتراجع الإنتاج، والذي تجاوز %90 ناتج عن تراكب أربعة عوامل مباشرة وهي:
- تدمير البنية التحتية من آبار وأنابيب ومصافٍ جراء القتال.
- عقوبات غربية بدأت عام 2011 وتشددت مع قانون قيصر الأمريكي الصادر عام 2019، منعت استيراد أي تقنية أو قطع غيار أو استثمار في القطاع لأكثر من عقد.
- تفتت السيطرة الإدارية بين النظام السابق و”تنظيم الدولة” وقسد بما جعل كل طرف يستخرج النفط بمنطق البقاء اللحظي لا الإدارة المستدامة للحقل.
- هجرة الكوادر الفنية المؤهلة.
أما اليوم وبعد استعادة الدولة السورية نحو 70% من احتياطي الحقول في كانون الثاني 2026، فإن تقديرات الإنتاج الحالية تتراوح بين نحو 60 و100 ألف برميل يوميًا، بحسب عبد الكريم، لافتًا إلى تضارب لافت في الأرقام الرسمية ما يعكس غياب الشفافية أكثر مما يعكس واقعًا إنتاجيًا واضحًا، بحسب تعبيره.
وعن التحديات، أشار عبد الكريم إلى أنها متعددة، فعلى مستوى البنية التحتية، تراجعت الطاقة التكريرية من نحو 230 ألف برميل يوميًا في مصفاتي حمص وبانياس مجتمعتين إلى ما بين 50 و70 ألف برميل يوميًا فقط حاليًا.
فيما تحتاج أكثر من ألف كيلومتر من شبكة الأنابيب في الشمال الشرقي إلى استبدال كامل، بتكلفة إجمالية لإعادة تأهيل المنظومة تقدَّر بنحو 30 مليار دولار حتى عام 2030.
وعلى المستوى القانوني، أوضح عبد الكريم، أن الحكومة تجري مراجعة شاملة لعقود قديمة أبرمت مع شركات فرنسية وصينية وكرواتية وبريطانية وكندية وروسية منذ الثمانينيات، عبر لجنة مشتركة قد تنتهي إلى إلغاء بعض العقود أو إعادة التفاوض عليها، وهذا الغموض القانوني المؤقت يشكل رادعًا لبعض المستثمرين حتى تُحسم الملفات.
وأضاف عبد الكريم إلى ذلك ضعف التغطية التأمينية بسبب المخاطر السياسية المتبقية والمسؤوليات البيئية المتراكمة من عقد كامل من الاستخراج غير المنظم، وفجوة تقنية عميقة، حرمت العقوبات القطاع خلالها من تقنيات أساسية مثل الرفع الاصطناعي وحقن المياه اللازمة لإدارة مكامن سوريا الثقيلة والمعقدة.
كما لفت الخبير الاقتصادي إلى تحدي التوقيت السوقي، مشيرًا إلى أن برميل البرنت يتداول حاليًا في مطلع تموز 2026 بنحو 72 دولارًا فقط، وهو مستوى معتدل نسبيًا، يعني أن كل زيادة في الإنتاج ستدر عائدًا أقل نسبيًا مما كانت تدره الكمية ذاتها في بيئة أسعار أعلى.
فإذا صدّرت سوريا مثلًا 90 ألف برميل يوميًا بهذا السعر، فإن العائد السنوي التقريبي نحو 2.4 مليار دولار، أي أقل من العائد التاريخي البالغ 3 إلى 3.4 مليار دولار، الذي تحقق من إنتاج أعلى بكثير لكن في بيئة أسعار أعلى أيضًا، وفقًا لعبد الكريم.
أزمة إدارة وبنية تحتية وحوكمة
اعتبر عبد الكريم أن ذلك يعود إلى أزمة إدارة وبنية تحتية وحوكمة، وليست أزمة ندرة موارد طبيعية.
سوريا تملك احتياطًا مؤكدًا يبلغ نحو 2.5 مليار برميل فقط، يضعها في المرتبة 32 عالميًا بحصة لا تتجاوز 0.14% من الاحتياطي العالمي، أي أنها لم تكن يومًا قوة نفطية كبرى حتى في ذروة إنتاجها.
لكن انهيار الإنتاج، بحسب عبد الكريم، بأكثر من 90% خلال ثماني سنوات فقط هو معدل انحدار لا يمكن أن يفسره النضوب الجيولوجي الطبيعي وحده، فالنضوب الحقيقي يتبع منحنى تراجع تدريجيًا وسلسًا مرتبطًا بانخفاض ضغط المكمن، لا انهيارًا حادًا ومفاجئًا كهذا.
ما حدث فعليًا هو تدمير مادي للآبار والأنابيب، وحرمان تقني وتمويلي فرضته العقوبات، وإدارة مجزأة بين ثلاث سلطات مختلفة كانت كل واحدة منها تستخرج بمنطق تعظيم السيولة الفورية بدل الحفاظ على طول عمر الحقل الإنتاجي.
وهو ما تسبب في خسائر تراكمية تقدَّر بنحو 800 مليون دولار في حقل العمر وحده خلال العقد الماضي، ناجمة عن سوء الإدارة لا عن نفاد الموارد.
وعن الأولويات التي يجب أن تركز عليها الحكومة السورية، أوضح عبد الكريم أنها تسير على مسارين متوازيين، مؤسسي وتشريعي.
على المسار المؤسسي، صدر مرسوم بإحداث الشركة السورية للبترول ككيان قابض موحد يحل محل المؤسستين العامتين للنفط والتكرير، بهدف بناء بيئة استثمارية احترافية وتحقيق الحوكمة الرشيدة والشفافية والمساءلة وفق المعايير الدولية، ودخول الأسواق العالمية للنفط والغاز.
وعلى المسار التشريعي، عُدّل قانون الاستثمار للسماح بملكية أجنبية كاملة بنسبة 100% في معظم القطاعات، مع إعفاءات ضريبية تراوح بين 50 و75%، وتصل إلى 75 % لعشر سنوات في مناطق التنمية الخاصة.
بالإضافة إلى ضمانات لصيغ البناء والتشغيل والنقل والشراكة بين القطاعين العام والخاص، وهي صيغ تمويل تتيح لرأس المال الخاص بناء وتشغيل بنية تحتية كالمصافي ومحطات الطاقة لفترة محددة قبل نقل ملكيتها للدولة.
إلى جانب ذلك، تعمل الحكومة على تنظيف ملف العقود القديمة عبر لجنة مشتركة، وتأمين الحقول المستعادة عسكريًا وإخضاعها لإشراف وزارة الطاقة مباشرة.
وأيضًا تنفيذ خطة تأهيل على ثلاث مراحل حتى عام 2030:
- تبدأ المرحلة الأولى بصيانة منخفضة الكلفة للآبار تستهدف رفع الإنتاج 45 ألف برميل يوميًا إضافية ورفع إنتاج الغاز بين 25 و50%.
- تشمل المرحلة الثانية بين 2027 و2028 تركيب أنظمة حقن المياه والرفع الاصطناعي وترقية مصفاتي حمص وبانياس وإطلاق مصفاة جديدة بطاقة 150 ألف برميل يوميًا.
- وعلى صعيد الغاز، تستهدف وزارة الطاقة مضاعفة الإنتاج من نحو 7 ملايين متر مكعب يوميًا حاليًا إلى 15 مليون متر مكعب بحلول نهاية 2026 لدعم قطاع الكهرباء المتعثر.
ولا يخفى أن كل هذه الخطط، بحسب عبد الكريم، مبنية على افتراض حكومي بقفزة في الإيرادات العامة تبلغ نحو 149% خلال 2026 مدفوعة أساسًا بعائدات النفط والغاز.
دور حاسم للاستثمارات
وعن دور الاستثمارات، يرى عبد الكريم أن لها دورًا حاسمًا في هذا الملف، لأن رأس المال المحلي وحده غير قادر على تعويض الفجوة التقنية التي خلفها عقد كامل من العزلة.
وأكد عبد الكريم أن الارقام تعكس زخمًا حقيقيًا، فقد بلغت الالتزامات الاستثمارية الأجنبية المعلنة خلال عام 2025 وحده نحو 28 مليار دولار، من ضمنها 6.4 مليار دولار من السعودية، مع دخول أكثر من 100 شركة جديدة إلى السوق بحلول شباط 2026.
مقارنة بنسبة ملكية أجنبية لم تتجاوز 1 بالمئة من السجل التجاري قبل 2024 مقابل نحو 18% عام 2010.
وفي قطاع الطاقة تحديدًا، استعرض عبد الكريم تصدر الشركات الأمريكية الموجة الأولى، إذ وقّعت “كونوكو فيليبس” و”نوفاتيرا” مذكرة تفاهم في تشرين الثاني 2025، تلاها عقد تطوير فعلي في كانون الأول 2025 لرفع إنتاج الغاز بين 4 و5 ملايين متر مكعب يوميًا.
ووقّعت “شيفرون” مذكرة تفاهم مع الشركة السورية للبترول وشركة قطرية في شباط 2026 لتقييم التنقيب البحري.
تلتها في أيار 2026، مذكرة ثلاثية مع توتال إنرجي وقطر للطاقة لمراجعة منطقة بحرية قبالة اللاذقية، مع محادثات جارية أيضًا مع “إيني وبي بي” وانفتاح حكومي معلن حتى تجاه رأس المال الروسي والصيني بشروط جديدة.
هذا التدفق الأجنبي، وفقًا لعبد الكريم، يجلب معه ما لا يستطيع رأس المال المحلي وحده توفيره، أي التقنية المتقدمة كالمسح الزلزالي ثلاثي الأبعاد وتقنيات الحفر في المياه العميقة والرفع الاصطناعي.
بينما يبقى دور رأس المال السوري المحلي والمغترب مكملًا ومهمًا في الخدمات المساندة والتوزيع والمشاريع الأصغر حجمًا التي تستهدفها حوافز قانون الاستثمار الجديد، بحسب الخبير الاقتصادي.
وكشف عبد الكريم أن سوريا كانت تنتج قبل عام 2011 نحو 380 إلى 400 ألف برميل يوميًا، بعائدات تراوحت بين 3 و3.4 مليار دولار سنويًا شكلت نحو 20 إلى 25 % من إيرادات الدولة.
مع اندلاع الحرب انسحبت الشركات الدولية الكبرى نهاية عام 2011 بسبب العقوبات الأوروبية.
ثم انتقلت السيطرة على الحقول الرئيسية في دير الزور والحسكة، التي تضم نحو 70% من الاحتياطي، إلى تنظيم “الدولة”، فانخفض الإنتاج إلى ما يقارب 40 ألف برميل يوميًا بحلول عام 2015، ثم إلى ما بين 15 و30 ألف برميل يوميًا فقط في ظل سيطرة “قسد” عام 2019.