

عنب بلدي – وسيم العدوي
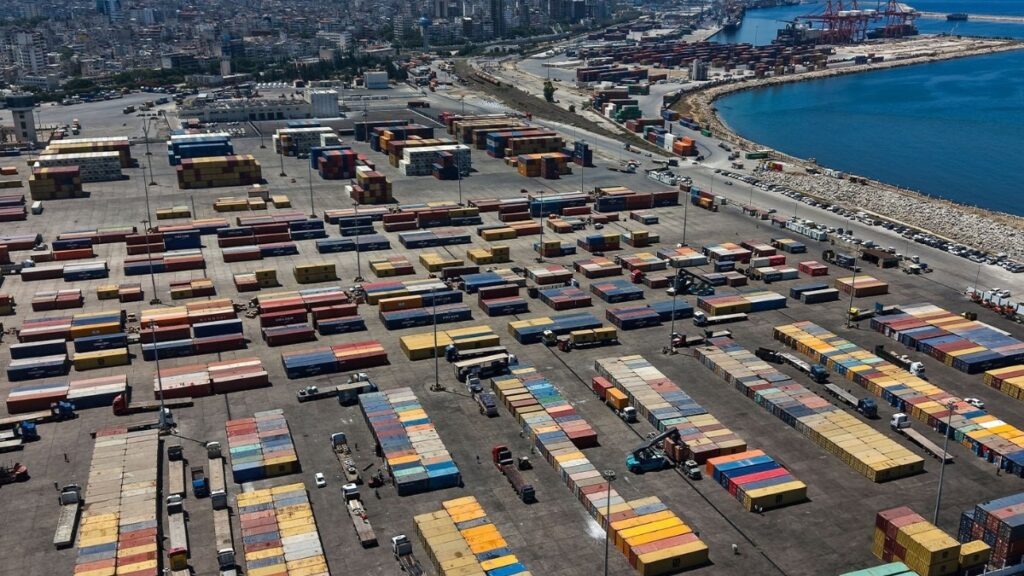
تتحرك ملايين الأطنان من البضائع عبر المواني والمنافذ السورية تحت غطاء أسماء لا وجود لها على أرض الواقع، أو مغايرة لأصحابها الحقيقيين، حيث باتت ظاهرة “المستورد الوهمي” واحدة من أخطر أدوات الالتفاف والتحايل الاقتصادي، التي يعتمد عليها تجار متنفذون في سوريا، يتوارون خلف سجلات تجارية بأسماء أشخاص مضلَّلين أو شركات صورية مؤقتة، لتمرير شحناتهم الضخمة بعيدًا عن أعين الرقابة.
ويتجاوز خطر هذه الظاهرة حدود التهرب الضريبي البسيط ليشكل تهديدًا مباشرًا للأمن الاقتصادي، إذ تتسبب في حرمان خزينة الدولة السورية من إيرادات جمركية هائلة، وتخلق منافسة غير عادلة تضرب التجار الملتزمين، فضلًا عن دورها في المضاربة على النقد الأجنبي، وتسييل الأرباح نقدًا في الأسواق الموازية، ما يسهم مباشرة في رفع معدلات التضخم وزيادة أسعار السلع الأساسية على المواطن.
وأمام هذا النزيف، بدأت الحكومة السورية بتشديد إجراءاتها القانونية لتجفيف منابع هذه الظاهرة، إذ قامت وزارة المالية السورية بتحميل المخلصين الجمركيين المسؤولية القانونية والتضامنية الكاملة عن التثبت من الهوية الفعلية لأصحاب البضائع، مع فرض سلف ضريبية مسبقة عند المنافذ، في خطوة تسعى من خلالها مراكز القرار المالي والتمويني إلى إحكام القبضة على قنوات الاستيراد، وتحويل “المستورد الوهمي” من ثغرة للثراء غير المشروع إلى جريمة اقتصادية ملاحقة.
ما المستورد الوهمي
في حديث إلى عنب بلدي، يعرّف الأكاديمي السوري الدكتور محمد تيسير فقيه، حالة المستورد الوهمي في سوريا بأنها “استغلال هويات أفراد أو سجلات تجارية لشركات صورية لا وجود لها على أرض الواقع، بهدف تمرير شحنات بضائع ضخمة لمصلحة تجار أو صناعيين حقيقيين يرغبون في التهرب من الضرائب والرسوم والمساءلة القانونية”.
وتحدث فقيه عن حالات لظاهرة الاستيراد الوهمي تتمثل في:
- استغلال السجلات التجارية لأشخاص ذوي دخل محدود: يقوم تاجر كبير في هذه الحالة بالاتفاق مع شخص بسيط (عامل، سائق، أو حارس) على فتح سجل تجاري باسمه لقاء مبلغ مقطوع أو راتب شهري، وعندما تُشحن البضائع (مثل الأقمشة أو المواد الغذائية) وتُسجل البيانات الجمركية باسم هذا الشخص، تطالب وزارة المالية بالضرائب المترتبة على الأرباح الحقيقية، لتفاجَأ بأن المستورد الاسمي لا يملك أي أصول مالية لتسديدها.
- شركات الاستيراد والتصدير الصورية المؤقتة: إذ يتم تأسيس شركة ذات مسؤولية محدودة برأس مال وهمي، ويكون مقرها مجرد مكتب فارغ أو عنوان غير موجود، وتُستخدم الشركة لتنفيذ ثلاث إلى أربع عمليات استيراد ضخمة لمواد أساسية أو تكنولوجية في فترة وجيزة.
ومباشرة بعد بيع البضائع في السوق المحلية كاش (نقدًا) وتسييل الأرباح، يتم إغلاق السجل التجاري وتصفية الشركة فجأة قبل أن يتم إعداد بيان التكليف الضريبي أو معرفة رقم العمل السنوي، أو وصول مدققي الدخل في الهيئة العامة للضرائب والرسوم إلى السجلات التجارية للشركة.
- استخدام وثائق مزورة وهويات مفقودة: يتم في هذه الحالة استخدام بطاقات شخصية مفقودة أو مسروقة، أو تزوير وكالات تجارية لتنفيذ المعاملات، ويتقدم وسيط لتخليص البضائع مستخدمًا هذه الأوراق دون علم صاحب الهوية الحقيقي، وعند ملاحقة المستورد قانونيًا، يتبين أن صاحب الهوية الحقيقي لا علاقة له بقطاع التجارة ولم يسبق له الاستيراد ولا حتى التصدير.
- التهرب عبر الفواتير المنخفضة وضغط القطع الأجنبي: يقوم المستورد الحقيقي بالاتفاق مع مخلص جمركي لتسجيل شحنة مواد صناعية باسم “مستورد وهمي” بأسعار وفواتير مخفضة جدًا عن قيمتها الحقيقية، ويكون الهدف في هذه الحالة مضاعفًا يتمثل بتقليل الرسوم الجمركية من جهة، وتهريب الأرباح والقطع الأجنبي وتصريفه في السوق السوداء بعيدًا عن الرقابة المصرفية الرسمية من جهة أخرى.
برنية: وراء كل مستورد وهمي تاجر أو صناعي فاسد
أكد وزير المالية السوري، محمد يسر برنية، انتشار ظاهرة المستورد الوهمي في الأشهر الماضية، الأمر الذي أضاع إيرادات ضريبية كبيرة.
ولذلك عملت وزارة المالية بالتعاون والشراكة مع الهيئة العامة للمنافذ والجمارك على محاربة هذه الظاهرة، حماية للمال العام، وتم اتخاذ عدة إجراءات، منها إعادة فرض السلفة الضريبية.
وكشف برنية أن هناك إجراءات عديدة أخرى تعمل عليها هيئة المنافذ والجمارك السورية في مواجهة من يقف وراء المستوردين الوهميين.
وحذر وزير المالية السوري من أن كل مستورد وهمي وراءه تاجر أو صناعي فاسد يريد أن يتهرب من التزاماته الضريبية، ومخلص جمركي فاسد يعمل على تسهيل التهرب الضريبي، وأضاف، “أكرر إن سياساتنا تقوم على تشجيع الامتثال ومكافأة الملتزم، ومعاقبة المتهرب والتشهير به”.
الوزير السوري أصدر قرارًا شدد بموجبه العقوبات بحق من يسهل عمل المستوردين الوهميين.
وأبرز ما تم تحديده من التزامات على المخلص الجمركي، وفقًا لما جاء في القرار:
- حظر القيام بأعمال التخليص الجمركي أو تنظيم البيانات الجمركية دون التحقق الفعلي والقطعي من هوية المستورد الحقيقي.
- إلزام المخلص بالحصول على خطاب أو تفويض موثق من المستورد يخوّله القيام بأعمال التخليص.
- يعد عدم وجود التفويض الموثق مخالفة لأحكام القرار.
ويعتبر المخلص الجمركي شريكًا ومسؤولًا بالتضامن والتكافل في جرم التهرب الضريبي، ويخضع للعقوبات القانونية إذا:
- امتنع عن تطبيق إجراءات التحقق الإلزامية.
- احتفظ بسجلات أو قيود مالية تثبت تسلّم الأتعاب أو الرسوم من أشخاص غير المستورد المذكور في البيانات الجمركية.
- تعمد تنظيم بيانات جمركية بأسماء أشخاص أو سجلات تجارية وهمية أو صورية أو مؤقتة لإخفاء هوية المستورد الحقيقي.
ويضاف إلى مهام مديرية الاستعلام ومكافحة التهرب الضريبي في وزارة المالية، بحسب القرار:
- إعداد خطة لإدارة المخاطر الضريبية استنادًا إلى بيانات الاستيراد والتخليص واعتمادها من وزير المالية.
- إجراء التحريات المتعلقة بأماكن عمل المخلصين الجمركيين بناء على طلب الجهات المختصة.
- رفع تقارير دورية بنتائج أعمالها وفق الخطة المعتمدة.
غسل الأموال يبدأ باسم وهمي
لا تتعلق قضية المستورد الوهمي فقط بالتهرب الضريبي أو المخالفات الجمركية، بل قد تمتد إلى مخاطر أكبر تمس نزاهة النظام المالي، بحسب الخبير الاقتصادي والمصرفي الدكتور محمود عبد الكريم، مثل غسل الأموال وإخفاء المستفيد الحقيقي ومحاولات الالتفاف على العقوبات عبر استخدام شركات واجهة أو أسماء لا تمارس النشاط الحقيقي.
وفي حديث إلى عنب بلدي، اعتبر الدكتور عبد الكريم أن وجود مستورد وهمي لا يعني بالضرورة وقوع جريمة غسل أموال، لكنه يمثل مؤشرًا مرتفع المخاطر يستوجب التحقق والتدقيق المالي والقانوني.
ولا يكمن الحل في العقوبات وحدها برأي الخبير الاقتصادي السوري، بل في بناء منظومة متكاملة تعتمد على:
- التحقق من المستفيد الحقيقي من عملية الاستيراد.
- تطبيق إجراءات “اعرف عميلك” (KYC).
- ربط بيانات الجمارك بالمصارف والضرائب والسجل التجاري.
- فحص قوائم العقوبات قبل إتمام أي عملية تجارية.
ووفقًا للدليل الشامل لإجراءات “اعرف عميلك”، بحسب معايير “لجنة بازل”، تُعرف هذه الإجراءات بأنها “نظام إلزامي تستخدمه المؤسسات المالية والشركات للتحقق من هوية عملائها ومنع الاحتيال، وغسل الأموال وتمويل الإرهاب”.
وتهدف هذه العملية إلى بناء بيئة تعاملات آمنة، والتأكد من قانونية الأنشطة المالية.
وهناك ثلاثة أركان للإجراءات المذكورة تتمثل بـ:
- برنامج تحديد هوية العميل (CIP)، الذي يجمع وثائق العميل الرسمية للتحقق من بياناته الأساسية.
- العناية الواجبة تجاه العملاء (CDD) من خلال تقييم مخاطر العميل وفهم طبيعة عمله ومصادر أمواله.
- المراقبة المستمرة، حيث تتم متابعة الحسابات والتعاملات بشكل دائم لرصد أي نشاط غير طبيعي أو مشبوه.
وقال الدكتور عبد الكريم، إن معايير مجموعة العمل المالي (FATF) تعتبر عملية “إخفاء المالك الحقيقي” من أبرز مؤشرات الاشتباه في جرائم غسل الأموال، لأن معرفة من يملك الأموال فعليًا ومن يستفيد منها هي حجر الأساس في أي منظومة رقابية فعالة.
ومما تقدم، يتضح أن بناء منظومة رقابية محكمة على أعمال الاستيراد يرفع مستوى الثقة خارجيًا وداخليًا بالاقتصاد السوري، ويعزز قدرة المصارف السورية على بناء علاقات مراسلة مع البنوك المركزية في دول العالم، ويمنح المستثمرين المحليين والدوليين بيئة أعمال أكثر شفافية واستقرارًا.