

عنب بلدي – وسيم العدوي
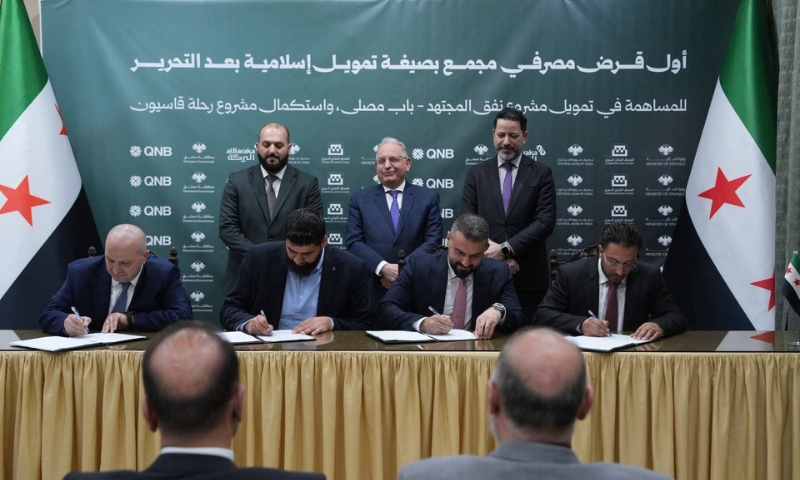
أثار إعلان وزارة المالية السورية مؤخرًا عن إطلاق أول تجربة للتمويل المصرفي المجمع لتمويل مشاريع تنموية وخدمية في دمشق، بينها مشروع “نفق المجتهد باب مصلى” واستكمال مشروع “رحلة قاسيون”، تساؤلات واسعة لدى الشارع السوري والأوساط الاقتصادية حول الجدوى الفعلية لهذه الخطوة، وما إذا كانت تعكس تعافيًا وديناميكية جديدة لدى البنوك، أم أنها مجرد محاولة لتجاوز السقوف الرقابية ومخاطر الائتمان المرتفعة.
الخطوة اكتسبت أهمية خاصة نظرًا إلى مشاركة تحالف مصرفي غير تقليدي يجمع بين بنوك عامة وخاصة وأخرى تعمل وفق الشريعة الإسلامية، كبنك “البركة” والمصرف التجاري السوري و”QNB سوريا”، علمًا أنها تأتي في وقت تعاني فيه الموازنة الاستثمارية للدولة من انكماش حاد، وربما كان الدافع نحو قيام محافظة دمشق باللجوء إلى الجهاز المصرفي هو البحث عن سيولة طويلة الأجل لتمويل مشاريع البنية التحتية والخدمات العامة.
وفي حين تروج الجهات الرسمية لهذا القرض المجمع باعتباره نموذجًا رياديًا لإعادة إعمار البنية التحتية وتقاسم المخاطر، يرى البعض أن المشروع يضع المالية العامة وسلامة الجهاز المصرفي أمام اختبار حقيقي، لأن بعض المشاريع الممولة، كالنفق، ذات طبيعة خدمية غير ربحية ولا تولّد تدفقات نقدية مباشرة لخدمة الدَّين.
التكلفة التقديرية لمشروع نفق عقدتي “المجتهد باب مصلى”، وفقًا لما كشفه محافظ دمشق، ماهر مروان إدلبي، في آذار الماضي، تفوق 30 مليون دولار (أكثر من أربعة مليارات ليرة سورية)، ما أثار تساؤلات حول جدوى إلقاء عبء سداد هذا القرض على الخزينة العامة بوجود ضمانات سيادية مقدمة من الدولة أيضًا، لضمان السداد بدلًا من الضمانات العقارية أو العينية.
فلسفة جديدة لتمويل البنى التحتية
حول الآثار الاقتصادية والهيكلية لهذه الخطوة، يرى الخبير الاقتصادي والمالي السوري الدكتور كرم خليل، أن إطلاق التمويل المصرفي المجمع لمشاريع تنموية في دمشق يعد تحولًا مهمًا في فلسفة تمويل البنية التحتية في سوريا، فالقضية لا تتعلق بتوفير قرض لمشروع بعينه بقدر ما تتعلق باختبار قدرة النظام المصرفي السوري على الانتقال من التمويل التقليدي المحدود إلى أدوات تمويل تنموية أكبر، تقوم على:
- توزيع المخاطر.
- حشد السيولة.
- ربط الجهاز المصرفي بعملية إعادة الإعمار والنمو الاقتصادي.
وأشار إلى أن تجربة التمويل المصرفي المجمع تشكل أيضًا تحولًا في الطريقة التي تتقاسم بها الدولة والمصارف المخاطر ورؤوس الأموال.
ويعتبر خليل أن نجاح هذا النموذج يقاس بقدرته على حماية سلامة المصارف واستدامة المالية العامة، بالتوازي مع تمويل مشاريع البنية التحتية والصناعة بأدوات أكثر تطورًا من الاعتماد الحصري على الموازنة العامة.
الخبير الاقتصادي والمالي السوري الدكتور كرم خليل
المصارف من ممول منفرد إلى شريك في المخاطر
قال الدكتور كرم خليل، إن التمويل المجمع يمنح المصارف العامة والخاصة قدرة أكبر على الدخول في مشاريع ضخمة دون أن يتحمل مصرف واحد كامل الانكشاف الائتماني، كما يفتح الباب أمام تعاون عملي بين المصارف بمختلف أنواعها في تمويل الاقتصاد الحقيقي، بدلًا من بقاء جزء من السيولة المصرفية بعيدًا عن المشاريع التنموية الكبرى.
ويرى أن أهم المكاسب الاستراتيجية لهذا النموذج تتمثل في:
- توزيع المخاطر بين أكثر من مصرف.
- تنويع المحافظ الائتمانية.
- الاستفادة من تقييم ائتماني وفني مشترك للمشروع.
- المحافظة على قدرة المصارف على تمويل قطاعات أخرى بالتوازي.
ومن زاوية كفاية رأس المال، أوضح خليل أن توزيع التمويل بين عدة مصارف يخفض حجم الانكشاف والأصول المرجحة بالمخاطر المرتبطة بحصة كل مصرف مقارنة بتمويله كامل المشروع منفردًا، مع بقاء الوزن الرقابي للمخاطر مرتبطًا بطبيعة المقترض والضمانات والمعالجة الرقابية المعتمدة، وهو ما يحد أيضًا من مخاطر التركّز الائتماني.
وفيما يتعلق بمشاركة بنك “البركة” مع المصرف التجاري السوري و”QNB سوريا”، أكد خليل أن الهيكل المعلن هو تمويل إسلامي مجمع، ولذلك لا ينبغي النظر إليه باعتباره جمعًا ميكانيكيًا بين قرض تقليدي بفائدة ومرابحة إسلامية داخل عقد واحد، لأن التحدي الحقيقي يكمن في بناء هيكل تمويلي متوافق مع الشريعة يسمح للمصارف التقليدية والإسلامية بالعمل ضمن شروط اقتصادية موحدة.
وأضاف أن نجاح هذه التجربة يعتمد على توحيد عناصر أساسية داخل العقد، تشمل:
- الأجل.
- جدول السداد.
- الضمانات.
- آليات التعثر.
- العائد الاقتصادي.
- الرقابة على استخدام الأموال.
وقد يؤسس نجاح هذه الصيغة لأول سوق تمويل مجمع في سوريا يستطيع حشد رؤوس أموال أكبر ضمن هيكل تمويلي واحد ومنضبط.
أزمة سيولة أم اختبار لقدرة المصارف على التوسع
يرى خليل أن اللجوء إلى التمويل المجمع لا يشكل بحد ذاته دليلًا على نقص السيولة لدى المصارف، موضحًا أن هذا النوع من التمويل يستخدم عالميًا أساسًا لإدارة مخاطر التركّز وتوزيع الانكشاف والالتزام بالسقوف الرقابية للإقراض، خصوصًا عندما يتعلق الأمر بمشاريع كبيرة وطويلة الأجل.
ويعد السؤال الحقيقي “ليس ما إذا كانت السيولة متوفرة”، وفقًا لخليل، بل كيف يمكن تحويل السيولة الموجودة إلى تمويل تنموي طويل الأجل دون تحميل ميزانية مصرف واحد كامل المخاطر، معتبرًا أن التمويل المجمع يوسع القدرة التمويلية للنظام المصرفي مع الحفاظ على الانضباط الرقابي.
وفيما يتعلق باقتراض محافظة دمشق لتمويل مشروع نفق “المجتهد باب مصلى”، قال خليل إن ذلك لا ينبغي اعتباره دليلًا تلقائيًا على وجود عجز مالي، بل يعكس محدودية الحيز المالي المتاح أمام حجم الاحتياجات الاستثمارية والخدمية المتراكمة.
ويشرح ذلك بأن تمويل مشاريع البنية التحتية من الموازنة وحدها يحمل الخزانة العامة تكلفة رأسمالية كبيرة وفورية، وقد يؤخر مشاريع أخرى بسبب محدودية الاعتمادات السنوية، بينما يسمح التمويل المصرفي بـ:
- توزيع تكلفة المشروع على فترة أطول.
- ربط السداد بالعمر الاقتصادي للمشروع.
- تحرير جزء من موارد الموازنة لقطاعات وخدمات أخرى.
ومن هذا المنظور، يرى أن الاقتراض المدروس يمثل أداة لإدارة الموارد العامة، وليس بديلًا عن الانضباط المالي، بشرط أن تكون خدمة الدين المستقبلية محسوبة وقابلة للاستدامة.
نفق بلا إيرادات مباشرة.. من أين يأتي السداد؟
وصف خليل قضية سداد قرض النفق بأنها الأكثر حساسية، لأن المشروع لا يولّد بالضرورة تدفقات نقدية مباشرة يمكن رهنها لخدمة الدَّين، ولذلك دعا إلى التمييز بين الجدوى الاقتصادية للمشروع وقدرته الذاتية على السداد.
وقد يحقق النفق فوائد اقتصادية واسعة، مثل:
- تخفيض زمن التنقل.
- تقليل الازدحام.
- خفض تكلفة النقل.
لكن هذه المكاسب لا تعني تلقائيًا وجود إيرادات نقدية تسدد القرض، ولهذا، إذا لم تعتمد رسوم استخدام أو إيرادات مخصصة للمشروع، فيجب أن تأتي خدمة الدَّين من مصادر واضحة ومحددة مسبقًا، سواء من اعتمادات مستقبلية للمحافظة أو من إيرادات مخصصة أو ترتيبات مالية حكومية أخرى، مع ضرورة أن يكون مصدر السداد منصوصًا عليه تعاقديًا، لأن الضمان السيادي وحده لا يكفي لبناء نموذج تمويل مستدام.
أما فيما يخص مشروع “رحلة قاسيون”، فأكد خليل أنه لا يمكن الحكم مهنيًا على قدرته على تمويل نفسه أو المساهمة في خدمة دَين النفق، دون الاطلاع على دراسة الجدوى، والتدفقات النقدية المتوقعة، وتكلفة الاستثمار، وشروط التمويل، ونسبة تغطية خدمة الدين.
ولا يعني وجود المشروعين ضمن حزمة تمويلية واحدة تلقائيًا وجود تمويل متقاطع بينهما، وأوضح الدكتور كرم خليل أن “رحلة قاسيون” يمتلك مكونات استثمارية وسياحية يمكن أن تولد إيرادات، بينما يغلب على النفق الطابع الخدمي.
وإذا تقرر استخدام جزء من عوائد “قاسيون” لدعم تمويل النفق، فيجب أن يكون ذلك ضمن نموذج مالي معلن وقابل للقياس، لا مجرد افتراض بأن ربحية مشروع يمكنها تلقائيًا تغطية مشروع آخر.
الضمان السيادي والفصل بين التمويل والاستدامة
يرى الخبير الاقتصادي والمالي السوري أن تمويل خطوط إنتاج جديدة في المنشآت الصناعية المتضررة يتطلب الانتقال من مفهوم الضمان العقاري التقليدي إلى التمويل القائم على الأصل والتدفقات النقدية المستقبلية.
ويقترح مجموعة من الضمانات العملية، أبرزها:
- رهن خطوط الإنتاج والآلات الجديدة نفسها.
- التأمين على المعدات الممولة.
- ربط جزء من السداد بتدفقات المبيعات المستقبلية.
- إنشاء حسابات مخصصة للسداد.
- مساهمة ذاتية من المستثمر.
- صرف مرحلي للقرض وفق نسب الإنجاز.
ودعا خليل إلى إنشاء آلية ضمان جزئي لمخاطر الائتمان، تتحمل فيها الدولة أو صندوق ضمان متخصص جزءًا محددًا من المخاطر بدلًا من تقديم ضمان سيادي كامل، معتبرًا أن هذا النموذج أكثر استدامة لأنه يبقي جزءًا من المخاطر على المصرف والمستثمر معًا.
وتؤثر الضمانات السيادية في طبيعة تقييم المخاطر لأنها تنقل جزءًا من المخاطر المحتملة من الجهة المقترضة إلى الدولة، بينما لا يقاس حجم الالتزام بالقيمة الاسمية للقرض وحدها، بل بمجموعة عناصر تشمل:
- نطاق الضمان.
- شروط تفعيله.
- مدة التمويل.
- جدول خدمة الدين.
- العملة.
- العائد.
- فترة السماح.
- الجهة المسؤولة أولًا عن السداد.
أما بالنسبة للرقم المتداول بشأن تمويل النفق والبالغ أكثر من 30 مليون دولار، فيرى أنه لا يمكن وصفه بأنه عبء كبير أو محدود قبل تثبيت الرقم رسميًا ومعرفة شروط التمويل، لأن المعيار الحقيقي هو نسبة خدمة الدَّين إلى الموارد المتاحة، وقدرة الجهة المقترضة على الوفاء بالتزاماتها، واحتمال انتقال الالتزام فعليًا إلى الخزانة.