


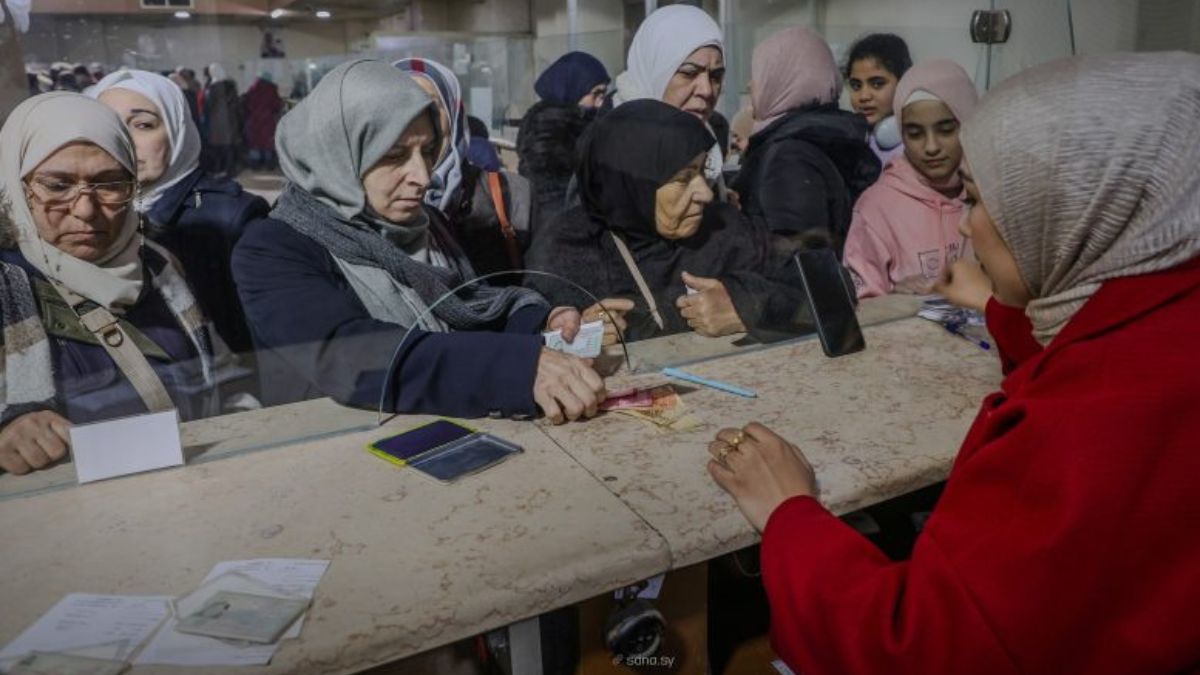
 موظفون يقبضون رواتبهم في أحد مراكز البريد بمدينة حمص- 12 كانون الأول 2026 (سانا)
مع اقتراب انتهاء المهلة التي حددها مصرف سوريا المركزي في 30 من تموز لفقدان العملة القديمة قوتها الإبرائية، تتزايد التساؤلات حول انعكاسات القرار على السوق النقدية، في وقت يشهد فيه سعر الصرف تذبذبًا ملحوظًا خلال الأيام الأخيرة، رغم تسجيل تراجع نسبي للدولار في السوق.
ويأتي ذلك بالتوازي مع استمرار عملية استبدال العملة، التي تجاوزت نسبتها 63% من الكتلة النقدية المتداولة، وفق بيانات المصرف المركزي، بينما لا تزال العملية مستمرة عبر القنوات الرسمية لمدة خمس سنوات لاستبدال الفئات القديمة.
وفي ظل هذا المشهد، تطرح تساؤلات حول مدى قدرة هذا الإجراء على ضبط السوق النقدية، أو احتمال أن يساهم في زيادة الضغوط على الليرة السورية، وانعكاساته على سلوك الادخار والثقة بالعملة المحلية.
فقدان العملة القديمة لقوتها الإبرائية يعني توقف قبولها كوسيلة قانونية إلزامية في المعاملات اليومية، ما يجعل استخدامها في البيع والشراء وتسوية الديون غير ممكن بعد التاريخ المحدد، مع استمرار إمكانية استبدالها ضمن آليات رسمية لاحقة.
يناقش هذا التقرير مع خبيرين اقتصاديين أبرز الانعكاسات المحتملة لهذا القرار على السوق النقدية وسعر الصرف وسلوك الادخار في المرحلة المقبلة.
الخبير الاقتصادي والمصرفي إبراهيم قوشجي يقدم قراءة نقدية لطريقة إدارة استبدال العملة، مشيرًا إلى إن المصرف المركزي استبدل فئات رئيسية من العملة، بينما يرى أن مصير بعض الفئات الأخرى لم يكن واضحًا بما يكفي، وهو ما اعتبره أحد أوجه القصور في إدارة العملية.
ويعتبر قوشجي أن هذا الإجراء تم بطريقة مباشرة وبعيدة عن الجهاز المصرفي وإجراءات مكافحة غسل الأموال، ما أدى إلى بقاء كتلة نقدية كبيرة متداولة في السوق، في وقت يشهد فيه الاقتصاد انخفاضًا في مستويات الإنتاج.
“هذا المزيج بين كتلة نقدية كبيرة وتراجع الإنتاج يولّد ضغوطًا تضخمية واضحة، ويزيد من المخاطر المرتبطة باستقرار سعر الصرف، إضافة إلى انعكاسه على الثقة العامة بالقطاع المالي”.
الخبير الاقتصادي إبراهيم قوشجي
وأضاف قوشجي أن الإشكال لا يقتصر على البنية النقدية، ويمتد إلى آلية التعامل في السوق، فالمؤسسات العامة، ومنذ بداية عملية التبديل، بادرت إلى رفض استلام الفئات القديمة، وهو ما شمل أيضًا المصارف عند تسديد أقساط القروض والديون.
هذا الرفض المبكر خلق حالة ارتباك لدى المواطنين، وأدى إلى اهتزاز في الثقة نتيجة غياب تنسيق واضح بين المصرف المركزي والجهات الحكومية والمؤسسات المالية حول آلية قبول العملة القديمة ومدة الاستبدال.
وأنتجت هذه الحالة ازدواجية في المعاملات النقدية، بحسب الخبير، بحيث بات جزء من النشاط الاقتصادي يتم خارج القنوات الرسمية، وهو ما يسهم في زيادة هشاشة السوق النقدية.
وبحسب قوشجي، فإن هذه التطورات تدفع نحو زيادة الطلب على الدولار كملاذ للقيمة، وذلك لأسباب متعددة، من بينها الخوف من فقدان قيمة الفئات القديمة، واستمرار الكتلة النقدية الكبيرة في التداول دون أدوات واضحة لسحبها أو ضبطها.
ويضيف أن هذا الوضع، مع تراجع الثقة بالعملة المحلية، يشجع الأفراد والشركات على الاحتفاظ بالدولار بدل الليرة لتفادي أي خسائر محتملة، ما ينعكس مباشرة على ارتفاع الطلب على العملة الصعبة.
ويحذّر قوشجي من أن زيادة الطلب على الدولار مقابل ثبات أو تراجع العرض في السوق ستؤدي إلى ضغط تصاعدي على سعر الصرف، خصوصًا في ظل غياب أدوات نقدية موازية مثل عمليات السوق المفتوحة أو سياسات نقدية مشددة يمكن أن تمتص السيولة الزائدة.
وأشار إلى أن غياب ربط عملية الاستبدال بالقطاع المصرفي بشكل فعّال يترك المجال مفتوحًا أمام سيناريوهات غير مستقرة، قد تشمل ارتفاعًا تدريجيًا في سعر الصرف أو موجات مضاربة قصيرة الأجل.
ويطرح قوشجي ثلاثة سيناريوهات رئيسية لإدارة المرحلة المقبلة:
ويعتبر أن الخيار الأكثر استقرارًا هو توسيع شبكة الاستبدال وربطها بالقطاع المصرفي مع آليات تحقق من مصدر الأموال للحد من مخاطر غسل الأموال.
من جهته، أكد الخبير الاقتصادي الدكتور محمود عبد الكريم أن استبدال العملة لا يمكن النظر إليه كإجراء فني أو إداري فقط، بل كعملية نقدية واسعة تمس جوهر الثقة في السوق.
وقال إن أي خلل في التنفيذ سينعكس مباشرة على مستويات التضخم وسعر الصرف والأسعار، إضافة إلى تأثيره على قرارات الاستثمار.
“المشكلة ليست في الورقة النقدية الجديدة، بل في الثقة التي يجب أن ترافقها”، بحسب الخبير، محذرًا من أن فشل العملية قد يتحول إلى موجة تضخم جديدة وضغوط إضافية على الليرة السورية.
وأشار إلى أن السيناريو السلبي قد يمتد إلى سلوك الأسواق، حيث قد يتجه التجار إلى رفع الأسعار بشكل احترازي، بينما يزيد إقبال الأفراد على الدولار والذهب كأدوات تحوط.
وفيما يشهد سعر صرف الدولار تراجعًا في السوق خلال الأيام الأخيرة، يرى خبراء أن انعكاسات إجراءات من هذا النوع لا تُقاس بالحركة اللحظية، بل بمدى تأثيرها على السيولة النقدية وسلوك الادخار والثقافة الاقتصادية على المدى المتوسط.
وبينما يؤكد المصرف المركزي أن العملية تسير بنجاح مع وصول نسبة الاستبدال إلى أكثر من 63%، تبقى التحديات قائمة في بعض المناطق التي لم تشملها العملية بشكل كامل، إضافة إلى مخاوف من ضغط في الأيام الأخيرة قبل انتهاء المهلة.
ومع اقتراب 30 تموز، تبدو العملية اختبارًا مزدوجًا بين القدرة الفنية على استبدال العملة، والقدرة الاقتصادية على منع انعكاساتها على الاستقرار النقدي وسلوك السوق.

اذا كنت تعتقد/تعتقدين أن المقال يحوي معلومات خاطئة أو لديك تفاصيل إضافية أرسل/أرسلي تصحيحًا
إذا كنت تعتقد/تعتقدين أن المقال ينتهك أيًا من المبادئ الأخلاقية أو المعايير المهنية قدم/قدمي شكوى


 ع
ع
ع


 المزيد من أخبار وتقارير اقتصادية
 جاري التحميل ...