


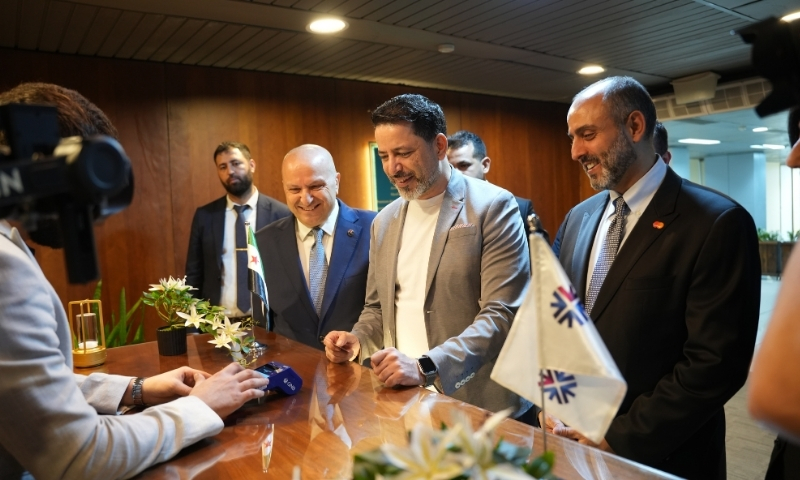
 حاكم "مصرف سورية المركزي" ينفذ أول عملية دفع إلكترونية دولية عبر بطاقة "Mastercard" بالتعاون مع مجموعة "QNB" القطرية - 27 آب 2026 (مصرف سورية المركزي)
عنب بلدي – وسيم العدوي
تحول الدفع الإلكتروني في سوريا من مجرد أداة رفاهية إلى أداة نقدية ضرورية لإدارة الكتلة النقدية خارج النظام المصرفي التقليدي، وتقليل سرعة دوران النقد المسببة لارتفاع معدلات التضخم الجامح، الذي قُدّر سنويًا بنحو 95%، وفقًا لأحدث دراسة أصدرتها هيئة التخطيط والإحصاء السورية.
ومع التقلبات السوقية الحادة المتأثرة بالأزمات الهيكلية والصدمات السعرية المتتالية واختناقات العرض وسلاسل التوريد، ما زال اقتصاد الظل في سوريا يستوعب أكثر من 70% من النقد المتداول، وهو ما سرّع في توجه مصرف سوريا المركزي نحو الاعتماد على نظام الدفع والتحويل الإلكتروني بقرار من الرئاسة السورية، وتحت وطأة شح السيولة.
تتسارع التحولات الاقتصادية في سوريا مع تدفق الاستثمارات الخارجية، ووجود سياسات حكومية ترغب بتقليص الفجوة التقنية التي حصلت بين سوريا ودول العالم لأكثر من 15 عامًا، وهنا يبرز قرار نظام الدفع والتحويل الإلكتروني كعلامة فارقة.
بالمقارنة بين الحجم الفعلي للدفع الإلكتروني وكتلة السيولة النقدية، أشار الخبير الاقتصادي والمصرفي الدكتور محمود عبد الكريم، في حديث لعنب بلدي، إلى معادلة تحليلية دقيقة تتطلب ابتداء ضبط المفاهيم بدقة، فكتلة “الكاش” تمثل مخزونًا قائمًا بذاته في لحظة زمنية معينة، بينما يعبّر الدفع الإلكتروني عن تدفق رقمي يتراكم تدريجيًا على مدار السنة.
وبالنظر إلى جانب المخزون، تشير البيانات الرسمية الصادرة عن المركزي السوري إلى أن حجم النقد المتداول يبلغ نحو 42 تريليون ليرة (وفق العملة القديمة)، وهو ما يقارب 13 مليار ورقة نقدية تصل قيمتها التقديرية إلى نحو 3.9 مليار دولار، مقارنة بتريليون ليرة فقط سُجلت في عام 2011، وهذا الرقم، وبعد عملية حذف الصفرين، يستقر عند حدود 420 مليار ليرة جديدة، وهو ما يمثل ضغطًا إضافيًا على هيكل الاقتصاد الكلي.
وعند وضع هذه الأرقام في ميزان المقارنة مع الناتج المحلي الإجمالي الذي تتراوح تقديراته بين 21 و31 مليار دولار، يؤكد الأكاديمي السوري أن النقد المتداول يشكل نسبة تتراوح بين 13 و19% من حجم الاقتصاد، في حين أن النسبة الطبيعية في الاقتصادات المستقرة تتراوح بين 5 و10%.
وهذا الفارق يعكس ما يُعرف بـ”تفضيل السيولة”، وهو ميل الأفراد للاحتفاظ بالنقد المادي داخل المنازل لا إيداعه في المصارف، وهو سلوك ينتج عن انعدام الثقة لا عن نقص في الأدوات، فضلًا عن وجود مخزون دولاري متداول خارج أي إحصاء رسمي يجعل الصورة أثقل بكثير.
وفي المقابل، يبدو قطاع التدفق الرقمي وكأنه لا يزال في مرحلة التشكل والتكوين الأول.
وبحسب ما أوضحه الدكتور عبد الكريم، فإن اللاعب الأكبر في السوق (تطبيق “شام كاش”) يعلن عن قاعدة مستخدمين تتجاوز 4.2 مليون مستخدم، ونحو مليوني عملية تحويل يوميًا، بما يقارب 700 مليون عملية سنويًا.
غير أن القراءة التفصيلية لطبيعة هذه العمليات تكشف معلومة مهمة، إذ إن أغلبيتها الساحقة تقتصر على تحويلات مالية صغيرة بين الأفراد وعمليات شحن للأرصدة ومعاملات الإيداع والسحب عبر الوكلاء، مما يعني أن المستخدمين يلجؤون للقناة الرقمية للوصول إلى “الكاش” لا لاستبداله.
ولعل المؤشر الأصدق على تواضع القاعدة الرسمية يتمثل في خطط المؤسسات الدولية، فعندما رصد البنك الدولي منحة بقيمة 100 مليون دولار لتحديث القطاع المالي في سوريا، وضع هدفًا رئيسًا يتمثل في تمكين المشروع من تحقيق 15 مليون عملية دفع تجزئة إلكترونية سنويًا، وهو رقم يعد إنجازًا مستهدفًا وليس واقعًا قائمًا بذاته.
قيمة المدفوعات الرقمية الحقيقية التي تحل فعلًا محل النقد عند عمليات الشراء أو سداد الالتزامات لا تتجاوز نطاق 3 إلى 6% من إجمالي معاملات التجزئة في سوريا، بينما يستحوذ النقد على أكثر من 94%.
د. محمود عبد الكريم
خبير اقتصادي ومصرفي
وأشار المصرفي عبد الكريم إلى أن قيمة المدفوعات الرقمية الحقيقية التي تحل فعلًا محل النقد عند عمليات الشراء أو سداد الالتزامات لا تتجاوز نطاق 3 إلى 6% من إجمالي معاملات التجزئة في سوريا، بينما يستحوذ النقد على أكثر من 94%.
وبصيغة أبسط ومباشرة، فإن مخزون الأوراق النقدية وحده يعادل عدة أضعاف كل ما يمر عبر القنوات الرقمية خلال سنة كاملة، وهو ما يعنيه الخبير السوري بالقول إننا لا نزال في المرحلة الأولى من مسار التحول الرقمي، ولسنا في منتصف الطريق.
عند الغوص في تفاصيل أدوات الدفع الأكثر استخدامًا ومعدلات نموها في السوق السورية، نكتشف أن الترتيب الفعلي لهذه الأدوات يخالف المألوف تمامًا في الأسواق الأخرى.
وفي قراءة تحليلية مفصلة لهذا المشهد، أشار الدكتور محمود عبد الكريم إلى أن ترتيب الأدوات يتمثل فيما يلي:
القرار الصادر عن الأمانة العامة لرئاسة الجمهورية يعتمد نظام الدفع والتحويل الإلكتروني إطارًا تنظيميًا لبناء منظومة دفع وطنية.
وبحسب تحليل الدكتور عبد الكريم، فإن دلالته الجوهرية تكمن في إنشاء التصنيف القانوني للعاملين فيه عبر ترخيص ثلاث فئات تتمثل بمقدمي خدمات الدفع، ومقدمي خدمات النقود الإلكترونية، ومشغلي أنظمة الدفع.
ويتوقع الخبير صدور التعليمات التنفيذية المتضمنة الحد الأدنى لرأس المال ومتطلبات فصل أموال العملاء خلال أشهر، بفضل توفر التمويل عبر منحة البنك الدولي البالغة 100 مليون دولار.
أما التوزيع فسيحمل طابعًا طبقيًا، إذ يُرجح بقاء مشغل نظام الدفع بيد الشركة السورية للمدفوعات الإلكترونية، بينما تمثل طبقة النقود الإلكترونية الجائزة الكبرى التي يتقدم فيها “شام كاش” بحكم الأمر الواقع، يليه مشغلو الاتصالات والمصارف، مع بقاء الامتثال ومكافحة غسل الأموال “الفلتر” الحاسم للخروج.
وقد واجهت تطبيقات الدفع الموجودة اليوم فراغًا تنظيميًا، وما يضيفه القرار هو تحويلها إلى كيانات نظامية تواجه التزامات تشمل الحد الأدنى لرأس المال، وفصل أموال العملاء في حسابات أمانة لدى مصرف مرخص، ومعايير الأمن السيبراني استجابة لأزمات التوقف السابقة وحماية المستهلك والتشغيل البيني.
وأوضح الدكتور عبد الكريم أن هذا القرار يرفع هذه التطبيقات من مغامرة تجارية إلى مؤسسة مالية خاضعة للرقابة.
ويفرّق الخبير السوري بوضوح بين الدفع التقليدي (قناة نقل لأموال موجودة في المصارف) والنقود الإلكترونية (قيمة مخزنة إلكترونيًا والتزام على شركة مرخصة لا على مصرف)، مشيرًا إلى أن سوريا تنطبق عليها ظروف الدول التي نجح فيها هذا النموذج (حيث يملك نحو مليوني سوري فقط حسابات مصرفية، أي أقل من 10% من السكان).
والدول الأكثر تطبيقًا لهذا النموذج هي تلك التي كانت تعاني ضعف الانتشار المصرفي مع ارتفاع انتشار الهاتف، وعلى رأسها كينيا وغانا وتنزانيا وبنغلاديش وباكستان والفلبين، إلى جانب تجارب عربية في مصر والأردن.
في مسألة الحماية، أكد الدكتور محمود عبد الكريم وجوب التمييز بين المودع في المصرف وصاحب الرصيد في المحفظة الإلكترونية، مشددًا على ضرورة تغطية نسبة 100% لأرصدة العملاء بحسابات أمانة معزولة عن موجودات الشركة.
كما حذر من أن بقاء سقوف السحب مقيدة يعطي رسالة سلبية بأن مال المواطن ليس تحت تصرفه الكامل.
وفيما يتعلق بالتقاطع مع الشبكات العالمية (فيزا وماستركارد) التي بدأت بمعالجة العمليات مؤخرًا، يختتم الدكتور عبد الكريم تحليله بالتحذير من مغبة فتح القبول الدولي قبل نضج الطبقة المحلية، لئلا ينتج اقتصاد دفع من مستويين يعمق “الدولرة” بدل علاجها، مشددًا على أن النجاح الحقيقي لا يُقاس بعدد التراخيص بل بانتقال معاملات التجزئة من النقد إلى القناة الرقمية خلال الإطار الزمني الواقعي الممتد بين 12 و24 شهرًا.

اذا كنت تعتقد/تعتقدين أن المقال يحوي معلومات خاطئة أو لديك تفاصيل إضافية أرسل/أرسلي تصحيحًا
إذا كنت تعتقد/تعتقدين أن المقال ينتهك أيًا من المبادئ الأخلاقية أو المعايير المهنية قدم/قدمي شكوى


 ع
ع
ع


 المزيد من أخبار وتقارير اقتصادية
 جاري التحميل ...