


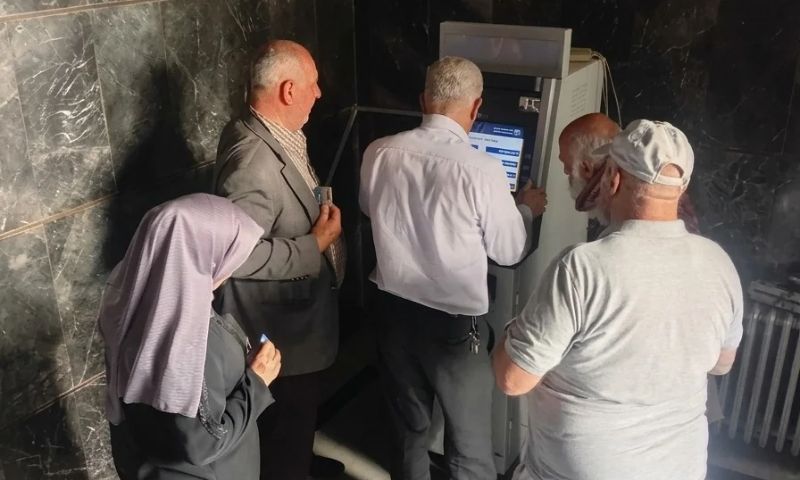
 مواطنون يسحبون مستحقاتهم المالية من حساباتهم المصرفية عبر كوة للمصرف التجاري السوري في دمشق - 26 أيار 2026 (المصرف التجاري السوري/فيسبوك)
ألزم “مصرف سورية المركزي”، في قرار صادر عنه في 6 من تشرين الثاني، جميع المؤسسات المالية والمصرفية العاملة في سوريا بإعداد واعتماد سياسات وإجراءات مكتوبة ومفصلة لتحديد وتسعير العمولات والرسوم المفروضة على منتجاتها وخدماتها، وذلك وفق ضوابط ومعايير صارمة ترتكز على الشفافية والعدالة والتناسب.
وفقًا لقرار المركزي السوري، وضعت استراتيجية موثقة ومعايير تفصيلية لضوابط مصرفية جديدة، حيث باتت المصارف مكلفة بصياغة استراتيجية تسعير واضحة تتضمن كحد أدنى:
وأعطى القرار مهلة للمصارف لا تتجاوز شهرًا واحدًا لتزويد “مفوضية الحكومة لدى المصارف” بالمركزي بهذه السياسات وملاحقها وكافة التعديلات اللاحقة.
وجّه الخبير الاقتصادي والنائب الأول السابق لحاكم مصرف سوريا المركزي، الدكتور مخلص الناظر، انتقادات تفصيلية لقرار مصرف سوريا المركزي، المتعلق بسياسة تسعير العمولات والرسوم المصرفية.
جاء ذلك في منشور عبر حسابه الرسمي في “لينكد إن” حمل عنوان “حين يستقيل المنظّم من وظيفته ويسمّي ذلك “شفافية”.
وقال الناظر إنه رغم أن القرار يحمل عناوين براقة مثل “الشفافية والعدالة وربط العمولة بالتكلفة”، فإن قراءة بنوده الـ 11 وتصريحات حاكم المركزي صفوت رسلان في التعليق عليه، تؤكد أن القرار “لا ينظّم الأسعار بل يطلب من كل مصرف أن يضع أسعاره وينفرد بتبريرها، بينما يكتفي المركزي بالاطلاع والقراءة”.
يرى الناظر أن من أهم الثغرات والمآخذ على قرار المركزي، غیاب السقوف واختلال السوق، حيث أن رفض تحديد “سقوف رقمية” أو اعتماد قائمة استرشادية موحدة بحجة لعب دور “المنظّم لا المحدّد الأسعار”، يعد إجراءً مقبولاً في الأسواق التنافسية الكبرى فقط، حسب تعبيره.
أما في السوق السورية ذات المصارف المحدودة وصعوبة انتقال العميل، فإن ربط العمولة بـ “التكلفة الحقيقية” يعني تحصيل كلفة الترهل الإداري والفروع الفائضة من جيب المودع وتحويل العمولات المرتفعة إلى أمر مشروع.
وبالنظر إلى تجارب دولية مغايرة، بالنسبة للعمولات والرسوم المصرفية، أشار الناظر إلى أن:
ويضاف إلى الثغرات على قرار المركزي السوري، حسب الناظر:
اعتبر النائب السابق لحاكم المركزي السوري، أن المطلوب من المركزي ليس تحديد جميع الأسعار التفصيلية، بل وضع حدود وضوابط لا يمكن تجاوزها لحماية الطرف الأضعف، وذلك من خلال:
وخلص الدكتور الناظر إلى أن الاكتفاء بدور “المراقب” من قبل المركزي السوري، في سوق غير متكافئة لا يعد حيادًا من السلطة النقدية، بل هو تخلٍ عن حماية المتعاملين والمودعين لحساب الطرف الأقوى، حسب تعبيره.
وكان “مصرف سورية المركزي” فرض جملة من المحظورات على المصارف العاملة في سوريا، بموجب القرار ذاته، إذ نصت المادة الرابعة منه على منع المصارف بشكل كامل من فرض أو تسجيل أي عمولات على الحسابات الجارية لمجرد عدم وجود رصيد كافٍ، إذا كان ذلك يترتب عليه إنشاء رصيد مدين على العميل دون تقديم خدمة فعلية أو وجود سند تعاقدي معلن.
وحظر القرار فرض أي عمولات لا تقابل خدمة حقيقية أو لا تحظى بموافقة مسبقة من العميل للخدمات الاختيارية، كما منع استخدام مسميات مثل “رسوم إدارة الحساب” أو “رسوم الاشتراك” كغطاء لتحصيل مبالغ دون تقديم خدمة مقابلة.
وفيما يتعلق بتوطين الرواتب، حظر المركزي على جميع المؤسسات المصرفية تقاضي أي عمولات أو رسوم (سواء بشكل مباشر أو غير مباشر) من الموظفين أو من جهات العمل لقاء فتح الحسابات المخصصة لتوطين الرواتب، أو تحويلها، أو إيداعها، أو صرفها.
واقتصر السماح على تقاضي أجور الخدمات الأخرى على الخدمات المستقلة التي يطلبها العميل برغبته المستقلة وبموافقة مسبقة، شريطة عدم ربط تقديم خدمة التوطين بتلك الخدمات.
كما قيد القرار تقاضي عمولة “إدارة الحساب” فقط بحالات الاشتراك الفعلي في باقات خدمات مسبقة التحديد وبموافقة صريحة، مانعًا فرضها كرسوم دورية لمجرد الاحتفاظ بالحساب.

اذا كنت تعتقد/تعتقدين أن المقال يحوي معلومات خاطئة أو لديك تفاصيل إضافية أرسل/أرسلي تصحيحًا
إذا كنت تعتقد/تعتقدين أن المقال ينتهك أيًا من المبادئ الأخلاقية أو المعايير المهنية قدم/قدمي شكوى


 ع
ع
ع




 المزيد من أخبار وتقارير اقتصادية
 جاري التحميل ...