


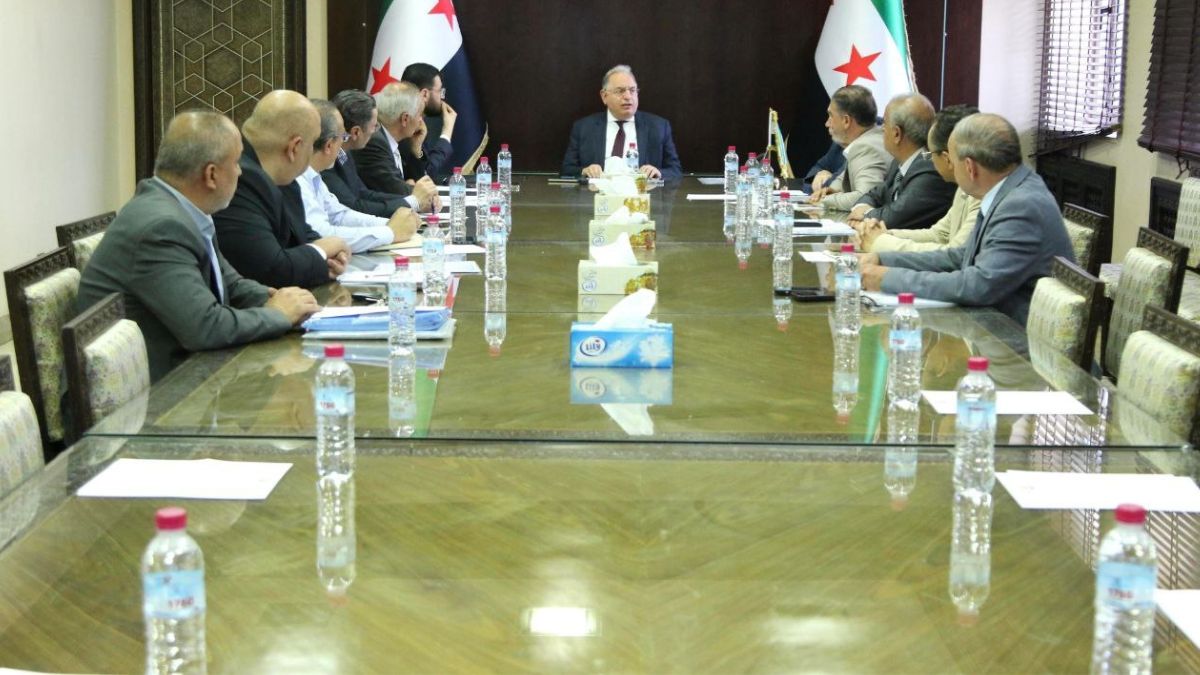
 وزير المالية السوري محمد يسر برنية يترأس اجتماعًا تحضيريًا لإصدار الصكوك السيادية - 13 تموز 2026 (وزارة المالية السورية)
عنب بلدي – وسيم العدوي
اتخذت وزارة المالية السورية خطوة استراتيجية نحو إعادة هيكلة ماليتها العامة، معلنة عن مباشرة التحضير لإصدار أول صكوك سيادية منذ سقوط النظام السابق.
وتأتي هذه التحركات في وقت تسعى فيه الحكومة إلى مغادرة حقبة “التمويل النقدي” (طباعة النقود) التي تسببت بضغوط تضخمية حادة على مدار العقد الماضي، والتحول نحو أدوات تمويل غير تضخمية قائمة على السوق لتمويل العجز في موازنة عام 2026، البالغ نحو 1.8 مليار دولار.
ترأس وزير المالية السوري، محمد يسر برنية، منذ أيام، اجتماعًا للجنة الأوراق المالية والصكوك السيادية لمناقشة مسودة الخطة الاستراتيجية لإصدار سندات وأذون الخزينة والصكوك السيادية.
وتستهدف الاستراتيجية الجديدة تحقيق ثلاثة أهداف رئيسة:
وأوضح الوزير برنية، وفق ما ذكرته المالية السورية عبر معرفاتها، أن الخطة تقوم على “التوسع التدريجي في الإصدارات لفترات استحقاق أطول لبناء مؤشر عائد مرجعي على المدى المنظور ومتوسط الأجل”، مشددًا على أهمية تحقيق “الاستدامة المالية”، وقدرة الدولة على الوفاء بالتزاماتها دون خلق اختلالات هيكلية.
تتوقع الموازنة العامة لسوريا لعام 2026 إيرادات بنحو 8.7 مليار دولار مقابل إنفاق يقدّر بـ10.5 مليار دولار، ما يترك عجزًا ماليًا يقدّر بـ1.8 مليار دولار (أي ما يعادل نحو 5% من الناتج المحلي الإجمالي المقدّر بـ32 مليار دولار).
وفي هذا السياق، يرى الخبير الاقتصادي والمالي السوري الدكتور محمود عبد الكريم، في حديث إلى عنب بلدي، أن اللجوء إلى الصكوك والسندات هو الخيار الأصح لمواجهة هذا العجز مقارنة بالاستدانة من البنك المركزي.
وقال عبد الكريم، إنه حين يقرض المركزي الحكومة، يخلق نقودًا جديدة من العدم (التمويل التضخمي)، فتطارد نقود أكثر بضائع أقل، وهو ما أدى تاريخيًا إلى تآكل قيمة الليرة بأكثر من 99% (من 47 ليرة للدولار قبل الحرب إلى أكثر من 15,000 ليرة في ذروة الانهيار).
وأضاف، “في المقابل، فإن الصكوك والسندات لا تخلق كتلة نقدية جديدة، بل تسحب السيولة الراكدة لدى المصارف والشركات والأفراد لتوجيهها نحو الإنفاق الإنتاجي”.
ومع تجاوز حجم سوق الصكوك عالميًا حاجز الـ900 مليار دولار، تعد هذه الأداة المتوافقة أيضًا مع الشريعة الإسلامية الأكثر جاذبية للسوق السورية، لأنها ترتبط بأصول حقيقية تدر عائدًا (مثل مباني الخدمات أو محطات الطاقة) بدلًا من الفائدة التقليدية للسندات.
رغم أن موازنة 2026 نصت صراحة على الصكوك كمصدر رئيس لتمويل العجز، فإن عامل الوقت، بحسب الخبير السوري، يفرض واقعًا مغايرًا، محللًا الخطوات اللاحقة وفق الآتي:
“القاعدة الذهبية المعمول بها دوليًا أن الاقتراض من البنك المركزي، إن لم يكن محظورًا أصلًا كما هو في أوروبا، يجب ألا يتجاوز 5 إلى 10% من إيرادات الموازنة للسنة السابقة، وأن يكون سلفة مؤقتة تُسدد قبل إقفال السنة المالية نفسها”، بهذا أجاب الدكتور عبد الكريم عن سؤال بشأن المخاوف من اقتراض وزارة المالية السورية من البنك المركزي دون سقوف.
وضرب مثالًا القانون المصري، الذي يحدد نسبة 10% من متوسط الإيرادات لثلاث سنوات سابقة على أن يُسدد خلال 12 شهرًا، وبتطبيق هذه القاعدة على سوريا مع إيرادات تقارب 8.7 مليار دولار، فإن السقف الآمن نظريًا يتراوح بين 400 و800 مليون دولار كسلفة قصيرة الأجل فقط.
وقال عبد الكريم، إن أي دَين من المركزي لا يغطي أكثر من ثلث إلى نصف العجز، في أحسن الأحوال، وأي تجاوز لهذا السقف يعني الانزلاق مجددًا نحو طباعة النقود.
أما هل تستطيع السندات والصكوك تغطية العجز كاملًا، فالسيولة موجودة نظريًا في القطاع المصرفي وخارجه، ويتوقع عبد الكريم أن يغطي الإصدار الأول للصكوك ما بين 500 و900 مليون دولار في أفضل السيناريوهات، على أن تُغطى البقية من مصادر مكملة أُعلن بعضها فعلًا، وأهمها:
أكد الدكتور عبد الكريم أن نجاح هذه الأدوات مرهون بالالتزام بالمعايير الدولية للإفصاح، مثل معايير المحاسبة الدولية للقطاع العام (IPSAS) ودليل صندوق النقد الدولي لإحصاءات مالية الحكومة.
وأوضح أن أي عمليات سحب حكومي من المركزي تظهر تلقائيًا في ميزانية المصرف تحت بند “صافي المطلوبات على الحكومة”.
وفي حال حاولت أي حكومة التعتيم على هذه البيانات عبر حيل محاسبية، فإن السوق سيفضح ذلك سريعًا عبر مؤشرين هما، معدل التضخم وسعر الصرف.
وتكتسب الشفافية أهمية قصوى لسوريا في هذه المرحلة بالذات مع مساعيها لاستعادة مقعدها في المؤسسات المالية الدولية، وجذب استثمارات خليجية وأجنبية لإعادة الإعمار، فالمستثمر الأجنبي يسعّر استثماراته بناء على “علاوة المخاطر” (Risk Premium)، حيث تتسبب ضبابية البيانات في رفع تكلفة الاقتراض بأرقام مضاعفة، كما حدث في لبنان قبل انهيار عام 2020، حيث تجاوزت عوائد السندات 30% بسبب فقدان الثقة.
تُجمع التحليلات، بحسب ما يرى الدكتور عبد الكريم، على أن الإصدار الأول من الصكوك لن يغطي كامل العجز دفعة واحدة.
وتشير التجارب الدولية إلى أن الإصدارات الأولى في الأسواق الناشئة تغطي عادة بين 30% و50% من المستهدف، أي العجز، وهو ما يعادل 500 إلى 900 مليون دولار في الحالة السورية، على أن يُغطى المتبقي عبر الصندوق السيادي وعقود الشراكة مع القطاع الخاص والمنح.
وتتوزع خارطة المستثمرين المتوقعين للصكوك السيادية السورية، بحسب ما أوضحه الخبير الاقتصادي السوري، على النحو الآتي:
أوضح الدكتور عبد الكريم أن إدراج هذه الصكوك في سوق دمشق للأوراق المالية ليس ترفًا، بل هو ركيزة أساسية لمنح الصكوك ميزة “السيولة الثنائية”، فدون وجود سوق ثانوية نشطة تسمح للمستثمر ببيع صكوكه قبل تاريخ استحقاقها (مثلاً إذا كانت مدتها خمس سنوات واحتاج إلى السيولة بعد عام)، سيتجنب الكثيرون الاكتتاب فيها.
وسيحقق هذا الإدراج مكسبًا مزدوجًا للاقتصاد السوري:
تبدو سوريا أمام فرصة تاريخية لإعادة ترتيب بيتها المالي الداخلي، بحسب الخبير عبد الكريم، إلا أن العبور الآمن لهذه التجربة يستند إلى ثلاثة خطوط حمراء:
ويتضح من جميع ما تقدم، أنه رغم الفرص الكبيرة التي تتيحها هذه الأداة لتغطية جزء ملموس من عجز موازنة عام 2026 والأعوام التي تليها، فإن نجاحها يظل مشروطًا ببيئة حاضنة تحكمها الشفافية والانضباط الاستثماري والتسعير العادل.
ومع ذلك، فإن تعثر هذه الخطوة أو الفشل في إدارتها لا يعني مجرد العودة إلى نقطة الصفر، بل يضع الاقتصاد السوري أمام مجموعة من المخاوف والمخاطر الداهمة التي قد تعمق الأزمة الهيكلية، وأبرزها:

اذا كنت تعتقد/تعتقدين أن المقال يحوي معلومات خاطئة أو لديك تفاصيل إضافية أرسل/أرسلي تصحيحًا
إذا كنت تعتقد/تعتقدين أن المقال ينتهك أيًا من المبادئ الأخلاقية أو المعايير المهنية قدم/قدمي شكوى


 ع
ع
ع






 المزيد من أخبار وتقارير اقتصادية
 جاري التحميل ...